老朽化した実家、火災保険・地震保険はどうする?見直しのポイント
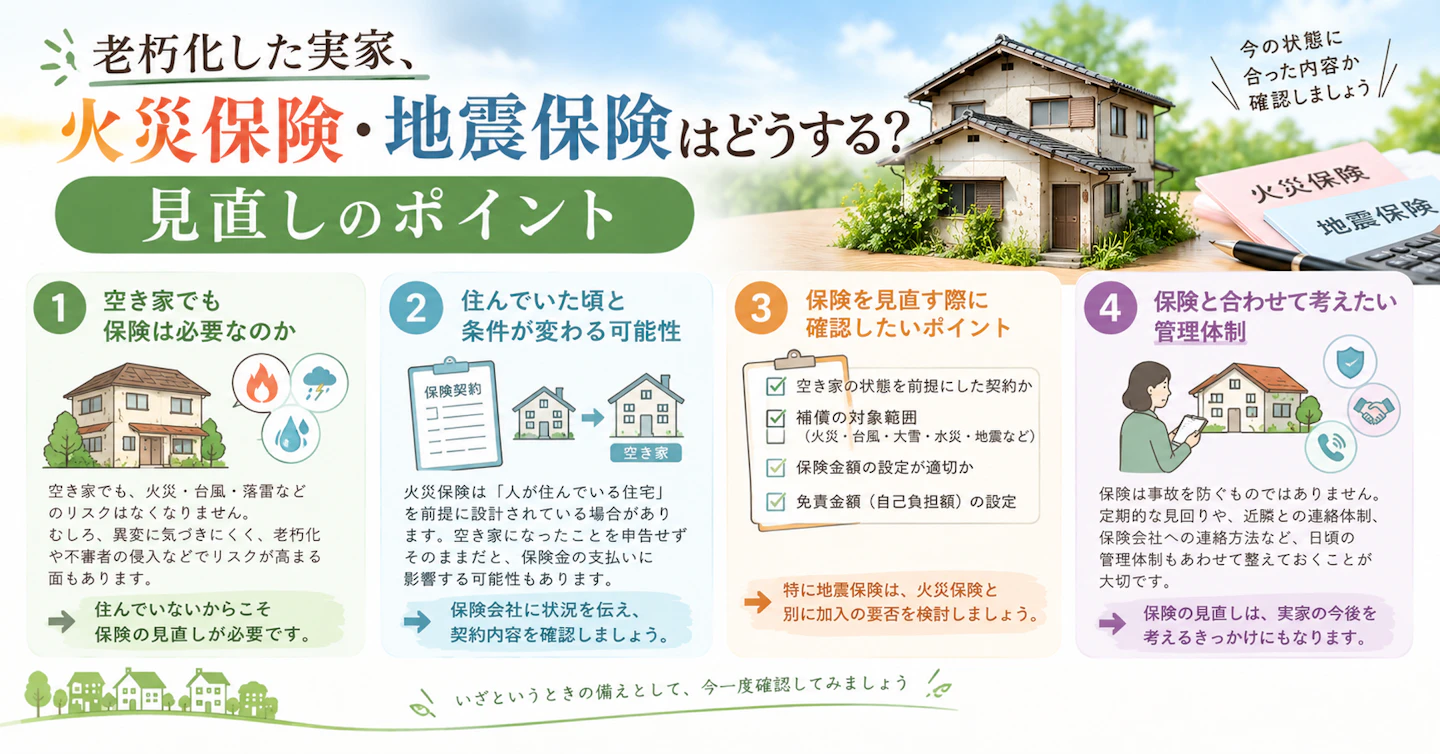
実家の相続や空き家の管理を考えるとき、つい後回しにされがちなのが「保険」の存在です。「昔から入っている保険だから、そのままにしている」という方も多いのではないでしょうか。
しかし、住む人がいなくなった実家にとって、保険の内容が今の状態に合っているかどうかは、意外と見落とされやすい重要なポイントです。今日は、空き家となった実家の火災保険・地震保険について、見直しの視点を整理してみたいと思います。
①空き家でも保険は必要なのか
「誰も住んでいないのだから、保険はもう必要ないのでは」と思われるかもしれませんが、実際には空き家であっても、火災や台風、落雷などによる建物の損害リスクはなくなりません。
むしろ、人が住んでいない建物は、次のような理由からリスクが高まる面もあります。
- 異変(漏電や不審火など)に気づくのが遅れやすい
- 老朽化が進みやすく、台風や地震による被害を受けやすい
- 不審者の侵入や、放火のリスクが住んでいる家より高まる可能性がある
つまり、「住んでいないから保険は不要」ではなく、「住んでいないからこそ、保険の内容を見直す必要がある」というのが実情です。
②住んでいた頃と条件が変わる可能性
火災保険の契約内容は、多くの場合「人が住んでいる住宅」であることを前提に設計されています。実家が空き家になったことで、この前提が変わってしまう場合があります。
たとえば、保険会社によっては、空き家になったことを申告せずにそのままにしていると、いざ事故が起きたときに「契約時の条件と実態が異なる」という理由で、保険金の支払いに影響が出てしまう可能性もゼロではありません。
また、契約している保険会社によっては、空き家に対する引受基準が異なったり、専用の空き家向けプランが用意されていたりすることもあります。実家が空き家になったタイミングで、一度保険会社に状況を伝え、契約内容が今の状態に合っているかを確認しておくことが大切です。
③保険を見直す際に確認したいポイント
保険の見直しを検討する際は、次のようなポイントを確認してみることをおすすめします。
- 現在の契約が「空き家」の状態を前提にしているか:契約時の告知内容と、今の状態にズレがないか
- 補償の対象範囲:火災だけでなく、台風・大雪・水災・地震(地震保険は火災保険とセットで加入)など、どこまで補償されるか
- 保険金額の設定が適切か:建物の評価額に対して、保険金額が見合っているか
- 免責金額(自己負担額)の設定:損害が出た際、どこまで自己負担になるのか
特に地震保険は、火災保険とは別に加入の要否を選べる仕組みになっています。実家がある地域の災害リスクや、今後の活用方針(売却するのか、しばらく保有するのか)も踏まえて、加入の必要性を検討するとよいでしょう。
④保険と合わせて考えたい管理体制
保険は、あくまで「万が一のことが起きたときの備え」であり、事故そのものを防いでくれるものではありません。だからこそ、保険の見直しと合わせて、実家の管理体制についても考えておくことが大切です。
- 定期的に様子を確認する体制があるか(自分で訪問する、空き家管理サービスを利用するなど)
- 近隣の方と、緊急時の連絡が取れる関係を維持できているか
- 万が一の際、保険会社への連絡や手続きを誰が担うか
保険の見直しは地味な作業に思えるかもしれませんが、実家の今後の方針を考える上でも、良いきっかけになるはずです。
空き家になった実家の保険は、つい後回しにされがちですが、いざというときの備えとして、一度立ち止まって確認しておく価値があるテーマです。契約内容を見直すことは、実家の今の状態と向き合う、小さな一歩にもなります。