自宅の相続税が大幅に減る?小規模宅地等の特例の基礎知識
「実家を相続することになったけれど、土地の評価額が高くて相続税が心配」
都市部やその近郊に実家がある方から、こうしたお話を伺うことがよくあります。実は、相続税の計算には、自宅の土地の評価額を大きく減らせる特例があります。それが「小規模宅地等の特例」です。
ただし、この特例は「誰が相続するか」「相続した後どうするか」によって使えるかどうかが変わる、とても重要な制度でもあります。今日は、その基本をやさしく整理してみたいと思います。
①実家の相続税が心配なときに知っておきたい特例
相続税は、預貯金だけでなく、不動産も含めた財産の合計額に対してかかります。特に都市部では、土地の評価額が高くなりやすく、「現金はそれほどないのに、実家の土地の評価だけで基礎控除を超えてしまう」というケースも珍しくありません。
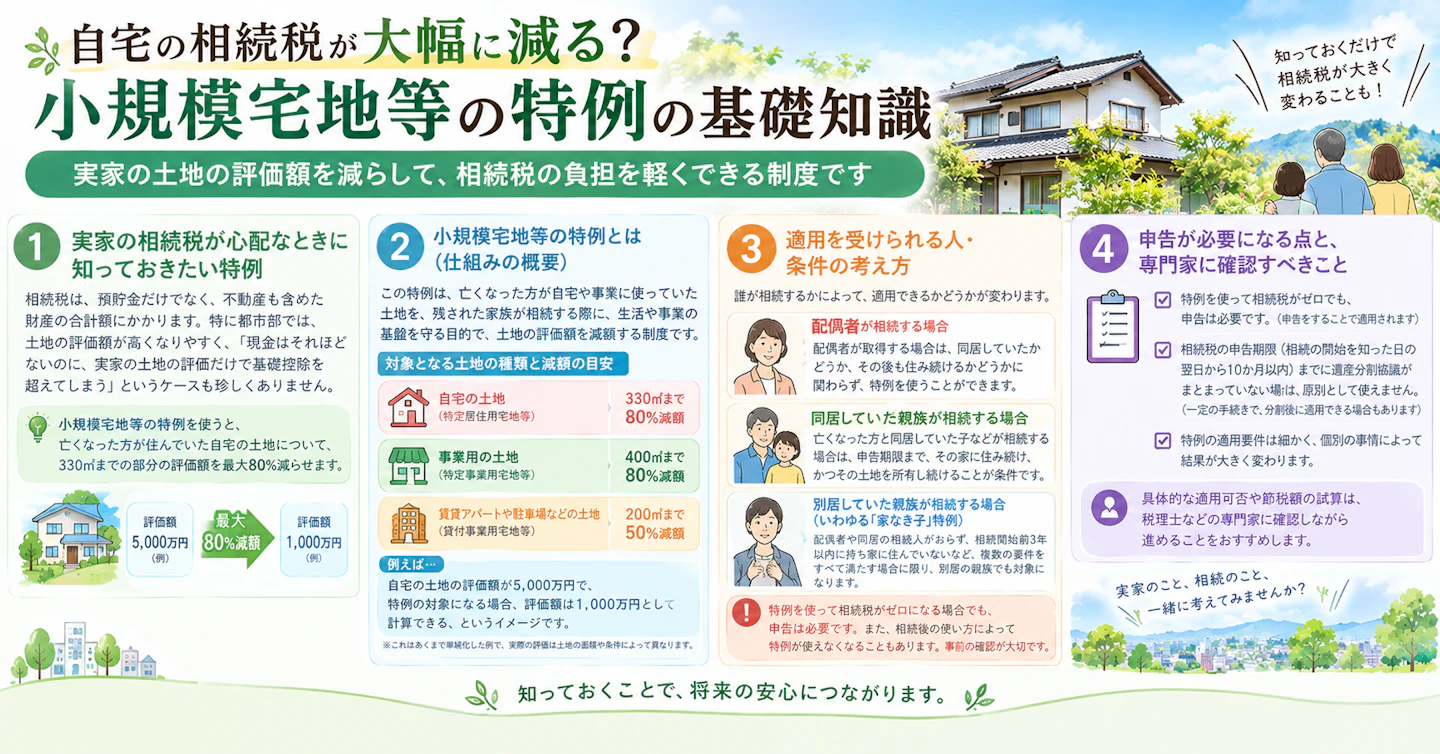
こうした場合に、自宅の土地の負担を軽くするために設けられているのが、小規模宅地等の特例です。条件を満たせば、亡くなった方が住んでいた自宅の土地について、330㎡までの部分の評価額を最大80%減らせるというもので、相続税の負担に大きく影響することがあります。
②小規模宅地等の特例とは(仕組みの概要)
この特例は、亡くなった方が自宅や事業に使っていた土地を、残された家族が相続する際に、生活や事業の基盤を守る目的で、土地の評価額を減額する制度です。対象となる土地の種類と、おおよその減額の目安は次のようになっています。
- 自宅の土地(特定居住用宅地等):330㎡まで、80%減額
- 事業用の土地(特定事業用宅地等):400㎡まで、80%減額
- 賃貸アパートや駐車場などの土地(貸付事業用宅地等):200㎡まで、50%減額
たとえば、自宅の土地の評価額が5,000万円で、特例の対象になる場合、評価額は1,000万円として計算できる、というイメージです(これはあくまで単純化した例で、実際の評価は土地の面積や条件によって異なります)。
③適用を受けられる人・条件の考え方
自宅の土地について、この特例を使えるかどうかは、「誰が相続するか」によって条件が変わります。
配偶者が相続する場合 配偶者が取得する場合は、同居していたかどうか、その後も住み続けるかどうかに関わらず、特例を使うことができます。
同居していた親族が相続する場合 亡くなった方と同居していた子などが相続する場合は、相続税の申告期限まで、その家に住み続け、かつその土地を所有し続けることが条件になります。
別居していた親族が相続する場合(いわゆる「家なき子」特例) 亡くなった方に配偶者や同居の相続人がおらず、相続した方自身が相続開始前3年以内に自分や配偶者などの持ち家に住んでいないなど、複数の要件をすべて満たす場合に限り、別居の親族でも特例の対象になります。この要件は2018年に厳格化されており、以前より適用のハードルが高くなっています。
ここで、不動産の専門家として特に強調しておきたいのが、「相続した後の使い方」によって、特例が使えなくなることがあるという点です。たとえば、同居の親族が相続した土地を、申告期限より前に売却してしまうと、特例の要件を満たせなくなる場合があります。「相続したらすぐ売却しよう」と考えている方は、売却のタイミングによって税額が大きく変わる可能性があるため、事前の確認が欠かせません。
④申告が必要になる点と、専門家に確認すべきこと
この特例には、もう一つ重要な注意点があります。それは、特例を使って相続税がゼロになる場合でも、申告は必要だということです。特例は、申告をすることで初めて適用される仕組みであり、「税金がかからないから申告は不要」とは限りません。
また、相続税の申告期限(相続の開始を知った日の翌日から10か月以内)までに、遺産分割協議がまとまっていない場合、原則としてこの特例は使えません。ただし、一定の手続き(申告期限後3年以内の分割見込書の提出など)を行うことで、分割後に適用を受けられる場合もあります。
特例の適用要件は細かく、個別の事情によって結果が大きく変わります。具体的な適用可否や節税額の試算は、税理士など専門家に確認しながら進めることをおすすめします。
小規模宅地等の特例は、実家の相続に関わる税金を考える上で、最も重要な制度の一つです。「相続した実家をどうするか」を考える際には、売却や活用の選択肢と、この特例の適用要件を、あわせて確認しておくことが大切です。