住宅ローンが残ったままの実家、相続したらどうなる?
「親が亡くなって、実家を相続することになったけれど、住宅ローンがまだ残っているらしい」
こうしたご相談は、決して珍しくありません。実家を引き継ぐだけでなく、ローンの返済義務まで引き継ぐことになるのか、それとも別の扱いになるのか。不安に感じる方も多いと思います。
今日は、住宅ローンが残っている実家を相続した場合に、まず何を確認すればいいのか、整理してみたいと思います。
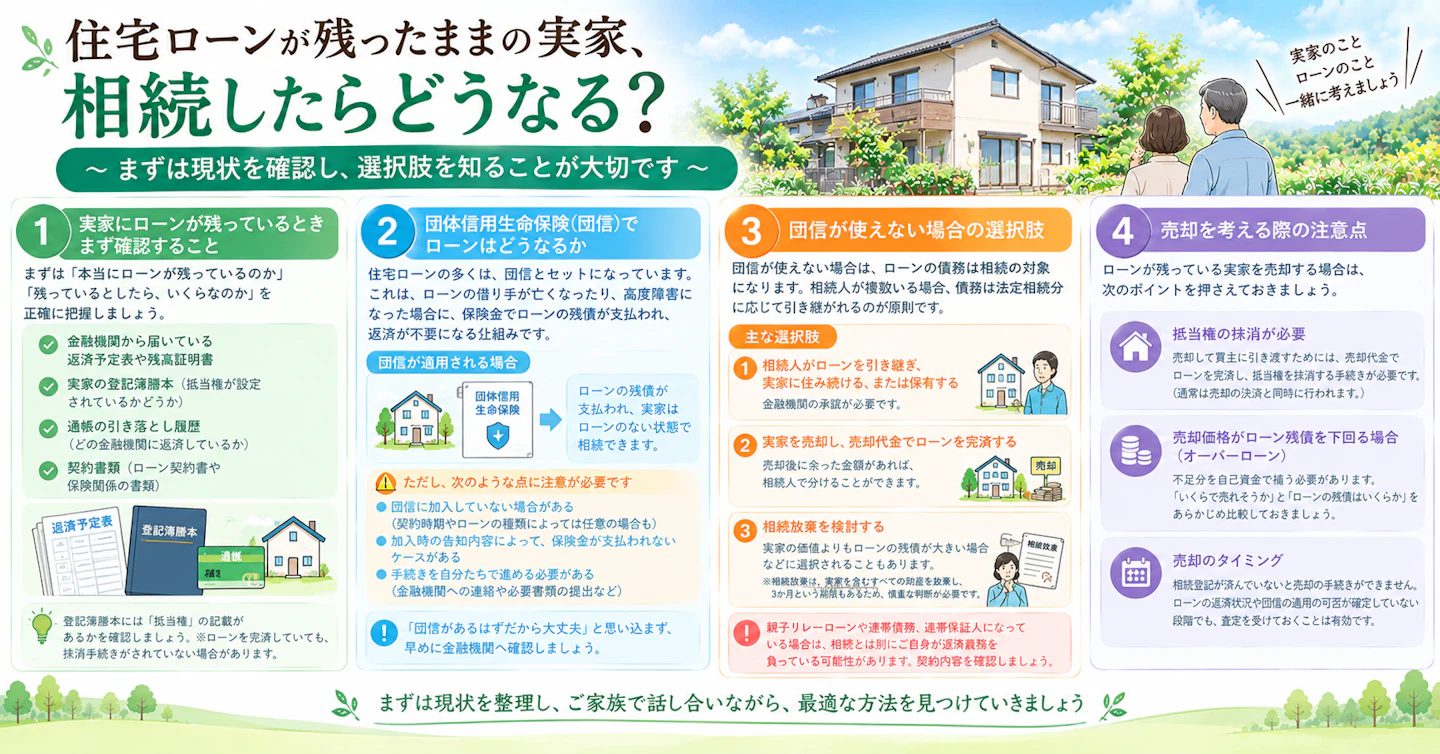
①実家にローンが残っているとき、まず確認すること
まず大切なのは、「本当にローンが残っているのか」「残っているとしたら、いくらなのか」を正確に把握することです。
- 金融機関から届いている返済予定表や残高証明書
- 実家の登記簿謄本(抵当権が設定されているかどうか)
- 通帳の引き落とし履歴(どの金融機関に返済しているか)
- 契約書類(ローン契約書や、保険関係の書類)
登記簿謄本は、法務局で取得できます。「抵当権」の記載があれば、金融機関が担保として設定していることを示しています。ただし、ローンを完済していても、抵当権の抹消手続きがされないまま残っているケースもあるため、登記簿だけで判断せず、金融機関に直接確認するのが確実です。
②団体信用生命保険(団信)でローンはどうなるか
住宅ローンの多くは、「団体信用生命保険(団信)」という保険とセットになっています。これは、ローンの借り手が亡くなったり、高度障害の状態になったりした場合に、保険金によってローンの残債が支払われ、返済が不要になる仕組みです。
団信が適用される場合、残されたご家族がローンを引き継ぐ必要はなく、実家は「ローンのない状態」で相続できることになります。
ただし、次のような点に注意が必要です。
- 団信に加入していない場合がある:契約時期やローンの種類によっては、団信への加入が任意だったり、加入していなかったりするケースもあります
- 加入時の告知内容によって影響が出る場合がある:契約時の健康状態の告知などの内容によっては、保険金が支払われないケースもあり得ます
- 手続きを自分たちで進める必要がある:団信が使える場合でも、金融機関への連絡や必要書類の提出は、ご家族側で進めることになります
「団信があるはずだから大丈夫」と思い込まず、早めに金融機関へ死亡の連絡をし、団信の適用状況を確認することが大切です。
③団信が使えない場合の選択肢
団信が使えない場合は、ローンの債務は、相続の対象になります。相続人が複数いる場合、債務は法定相続分に応じて引き継がれるのが原則ですが、金融機関との関係では、多くの場合、「誰が返済していくのか」を決めて手続きを進めることが求められます。
選択肢としては、次のようなものが考えられます。
1. 相続人がローンを引き継ぎ、実家に住み続ける、または保有する 相続人のうち、実家を取得する方がローンも引き継ぎ、金融機関と相談しながら返済を続ける方法です。債務を引き継ぐには、金融機関の承諾が必要になります。
2. 実家を売却し、売却代金でローンを完済する 実家を売却し、その代金でローンを返済する方法です。返済後に余った金額があれば、相続人で分けることができます。
3. 相続放棄を検討する 実家の価値よりもローンの残債が大きい場合など、状況によっては、相続放棄という選択肢が検討されることもあります。ただし、相続放棄は、実家を含むすべての財産を放棄することになり、また3か月という期限もあるため、判断には慎重さが必要です(相続放棄については、22回目の記事でも詳しくお話ししています)。
なお、親が子どもと一緒に借りていたローン(親子リレーローン、連帯債務など)や、連帯保証人になっている場合は、相続とは別に、ご自身が返済義務を負っている可能性があります。契約内容をよく確認することが大切です。
④売却を考える際の注意点
ローンが残っている実家を売却する場合には、いくつか知っておきたいポイントがあります。
抵当権の抹消が必要 ローンが残っている不動産には、金融機関の抵当権が設定されています。売却して買主に引き渡すためには、売却代金でローンを完済し、抵当権を抹消する手続きが必要です。通常は、売却の決済と同時に行われます。
売却価格がローン残債を下回る場合(オーバーローン) 売却価格が、ローンの残債より低い場合は、不足分を自己資金で補う必要があります。実家の売却を考える際は、「いくらで売れそうか」と「ローンの残債はいくらか」を、あらかじめ比較しておくことが重要です。
売却のタイミング 相続登記が済んでいないと、売却の手続きを進めることができません。ローンの返済状況や、団信の適用の可否が確定していない段階でも、実家の査定を受け、おおよその売却見込み額を把握しておくことは、状況を整理する上で役立ちます。
住宅ローンが残っている実家の相続は、「団信が使えるかどうか」で、状況が大きく変わります。まずは、金融機関への確認と、実家の現状の把握から始めてみることをおすすめします。